──Andrea Felsted
在過去一年裡,幾乎每個零售和消費行業都成為贏家。
居家趨勢尚尚未完全消失,所以人們仍花錢在烘焙用品和DIY工具上。與此同時,城市和小鎮重新開放,人們紛紛報復式消費,大量購買服裝和美容產品。
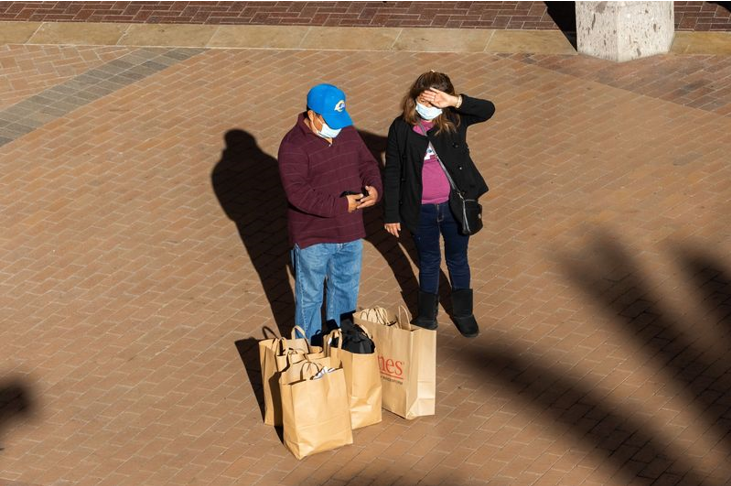
現在,零售業的好日子即將告終。但目前尚未清楚,究竟是因為消費者習慣的改變——也就是「大遷移」,從疫情期間的習慣轉變為開放型經濟的消費習慣——還是由於通賬率的飆升。
這使零售商、投資者和決策者頭痛,他們難以了解消費者和家庭資產負債表的未來走勢。
有些行業顯然因疫情趨勢的轉變而遭殃。比如,隨著單車使用者回到了健身房,健身器材公司派樂騰(Peloton Interactive)的業績急轉直下。由於放寬對實體店的限制,消費者也逐漸放棄網上購物,抑制了大西洋兩岸的網絡銷售量。
其他行業顯然是重新開放經濟的贏家。雅詩蘭黛(Estee Lauder Cos)迎來了化妝品業務的全球「復甦」,即使上海封城影響了出貨量,而且該公司下調了全年業績指引。
但有些行業的情況,更加難以進行分析。
以串流媒體服務為例, Netflix在2022年首季失去了20萬訂閱量。該公司自2011年以來首次出現訂閱量流失,並預計在第二季度將再減少200萬訂閱使用者。你可以把瘋狂追劇的熱潮降溫歸咎於人們夜生活的回歸,但也許房租、食品和汽油價格的上漲才是罪魁禍首──Netflix訂閱可能是人們最容易從預算中剔除的項目之一,尤其是越來越貴的外賣也被放棄的時候。
家居用品是另一個複雜的難題。如果消費者在室內度過大部分時間,他們會為周圍的陳設大灑金錢。但是你需要整修廚房多少次呢?疫情過後,裝修行業的營業額疲軟也情有可原。
然而,傢具是價格高昂的大件商品,也是消費者在預算緊張時優先削減的項目。這些物品的成本也變得更加昂貴──它們往往體積龐大,佔據集裝箱更多的空間。
上月,沃爾瑪(Walmart)表示,美國人在食品上花了更多的錢,搶走利潤較高的家居用品等領域的資源。
Target的報告也是如此:3月初,由於美國人疲於應對持續上漲的食品和燃料價格,該公司的業績突然放緩,影響對電視、廚房電器和戶外傢俱等的大批採購。這間零售商表示,消費者反而更關注蠟燭和相片等小巧的裝飾品。雖然這可能反映人們厭倦家居改造,但同樣值得注意的是,這些物品要便宜得多。
在服裝方面,消費者改變習慣和節省開支之間的相互關係就更加複雜了。
儘管零售商意識到服裝需求的減弱,但主因是休閒服裝的需求下降,購物者仍然願意為新鞋子或特殊場合的禮服花錢。柯爾百貨(Kohl’s)把運動和休閒風格設為主要的銷售策略,這間百貨公司正努力增加更多時尚單品。與此同時,旅遊業復甦推動人們對行李箱和比基尼的需求。
有跡象表明,消費者習慣的改變更多與通脹有關,而與疫情周期無關。譬如麥當勞(McDonalds)在4月底公布財報,其訂單有所減少,消費者選擇購買更便宜的食物。而柯爾百貨表示,有顧客減少了放進購物籃的商品。
整體而言,越來越多消費者選擇更便宜的小品牌,而非家喻戶曉的大品牌。這是人們應對物價上漲的傳統策略。與此同時,消費者信心下滑表明,需求模式的轉變可能更歸咎於削減開支,而不是把資金重新分配到旅遊和娛樂等領域。
無論怎樣,零售商都需要清楚了解情況──而且要快。
零售商很快就要為冬季假期的消費旺季訂購商品。若估算錯誤,他們可能會缺乏需求量大的商品,囤積太多消費者不再需要的商品。在去年運輸中斷期間,Walmart和Target已經囤積了大量商品,目前仍在艱難地處理積壓的庫存。
零售商和消費品公司還需要考慮的是,供應鏈瓶頸問題並沒有自行消失。Target表示,供應仍然「不穩定」。在Nike等部分公司中,仍有很高比例的貨物在運輸途中。
企業如何度過未來六個月,將影響更廣泛的經濟。
冷靜的消費者加上龐大的庫存,可能意味著盛況空前的黑色星期五──大量折扣或會部分抵消食品和燃料價格帶來的通脹壓力。然而,要是商家過於謹慎,就會導致過去兩個假日季節的供應短缺。請記住,2020年底的供應短缺要歸咎於此前六個月第一波疫情爆發時,連鎖商店非常保守的訂單。
在這個財季,行政總裁充滿信心,表示他們對未來「感覺良好」。考慮到所有的不確定因素,他們也許不該如此自信。 譯/孟潔冰
(本文內容不代表彭博編輯委員會、彭博有限合夥企業、《商業週刊/中文版》及其所有者的觀點。)