「智能體經濟時代」(香港稱為AI代理)──這個時代宣告,出現在5月支付寶AI支付生態大會上,螞蟻集團行政總裁韓歆毅在台上指出,縱然商業本質未變,但AI代理正在重構一切。
以往,用戶需要打開應用程式搜尋、格價、購買、付款;現在用戶只需下達消費指令,AI代理就能自動執行整個流程。
人為的消費流程將會被AI代理大幅縮減;未來,AI代理甚至能利用手機AI、車載AI、家電AI等媒介,主動識別用戶的消費需求──從人找服務轉變為服務找人。
這種供需邏輯的顛覆,掀動了龐大而隱而未現的商機。管理顧問公司麥肯錫(McKinsey)的研究預測,AI每年能為全球解鎖逾4.4萬億美元的價值,僅營銷和銷售方面,AI代理將貢獻60%以上的增量。
一時間,「AI+支付」成為國內外龍頭紛紛佈局的領域:螞蟻集團在翌月發布AI版支付寶「阿寶」、微信支付發布「AI專屬卡」、萬事達卡(Mastercard)和Visa亦先後推出標準,為AI代理提供支付入口。
AI代理固然快要無所不能,但當它涉足用戶的真實資產時,如何確保交易符合用戶真實需求而不產生「幻覺」?如何防止AI越權動用資金?又如何保障賬戶安全?
全球驗證服務及反詐騙企業Sumsub早前發表的調查,揭示了一個關鍵問題:人們在使用AI時,早已不知不覺間將自身暴露在安全風險之中。
他們早前就消費者對AI代理的信任度訪問了1050名消費者,發現逾七成受訪者每周至少使用一次AI代理,主要用於提問、生成內容、整合或摘要資訊等低風險的輔助功能,但已有44%人曾經歷與AI代理相關的不良體驗,包括未經授權的行為、個人資料外洩、付款、欺詐和帳戶被操控等。
Sumsub大中華區商業總監李強解釋:「AI代理(Agent)與AI的採用和理解之間的差距是一大問題,香港只有45%的受訪者知道兩者的區別,這種認知差距造成的風險是:你不理解它但使用它,比如氛圍編程(Vibe coding)。這最終會洩露很多數據,而你不知道如何防範。」
 李強
認知與應用的差距釀成了使用風險。而一旦涉及金錢決策,受訪者對AI的信任度便大幅下降。李強續說,關鍵在於建構「信任層」,「一旦你相信AI代理,最終你會在整個端到端級別使用它。」
那如何構建支付及交易級別的「信任層」?這種信任可以建基於個人、平台和權責劃分三大層面。
須知道,AI代理並不同於嚴格遵守「如果…就…」的自動化程式:輸入條件,輸出預期的答案。
香港科技大學協理副校長(學術發展)許佳龍指出,AI的概率特性是產生「幻覺」的原因。
 許佳龍
所謂的概率特性,是指AI模型本質上是基於機率權重來預測並生成答案。若未針對模型參數進行嚴格的確定性限制,其機率特性容易導致每次轉譯的指令產生偏差,令AI代理在後續的規劃和執行任務時稍為不同,繼而生成出完全不同的結果。
許佳龍續稱,在支付解決方案中,若AI在轉譯指令和搜尋資料時產生「幻覺」,無意中為用戶提供錯誤的購買選項,而有機會導致用戶同意付款。
正如國際貨幣基金組織(IMF)在今年4月發布的《AI代理如何重塑支付》報告中寫到,「這種AI代理的不可預測性,與重視確定性的金融支付系統是矛盾的。」
過去,人類在選購流程中建立明確的消費認知:用戶搜尋貨品、決定貨物、知道要支付的金額,並向確定的賣家轉賬。
如今,用戶只需要提出「幫我買最便宜的機票」,整個選購流程由AI代勞。消費者未必了解箇中因由,只看結果。
為增加AI代理交易的確定性並減低交易風險,IMF在報告中,提出「三層架構模型」,將不可預測性的AI放在第一層「意圖層」,讓它規劃用戶的指令,生成結果,交由第二層「控制與授權層」判斷這個結果是否符合用戶的意圖和授權範圍,才由第三層「結算層」執行交易。
離岸虛擬貨幣交易所Bybit早前推出的AI子賬戶,引入了類似的分層框架。用戶需要在賬戶中,為AI化理設置資金上限(如5000美元),資金轉帳權限,以及最高保證金及合約槓桿,讓用戶在事前建立認知,為AI劃定安全護欄。
而用戶寫入每一筆的操作,例如開倉、平倉、改單,系統都需要用戶輸入「CONFIRM」才能執行,將關鍵決策權保留於人類手中。
一旦系統偵測到AI代理發起高風險或逾權的交易請求,例如AI發起以6000美元購入ETH,餘額不足由主賬戶的資金填補,系統便會即時堵截。
換言之,這套安全框架以用戶建立消費認知為「前提」,為AI劃定權限、為其生成的結果劃定範圍,確保用戶對代理的行為是知情,並信任AI。
 Ben Zhou
交易所ByBit聯合創辦人兼行政總裁Ben Zhou表示,在子賬戶中設定權限,「這樣的話,不用過多擔心和管理風險,讓它進行投資交易和支付。」
而正逐步向用戶開放的AI版支付寶的「阿寶」,同樣有為交易行為設定任務預算、授權規則等安全護欄,由用戶決定付費與否。
惟對平台而言,用戶為AI劃定權限及確認的做法,還不足以信任AI進行不同操作。
「這是一個值得信賴的AI嗎?我可以相信它真的會買票,會有一個新的客戶轉換嗎?」Sumsub亞太區副總裁Penny Chai以網上博弈(iGaming)及票務平台為例,用戶可以指示AI及其他自動化工具,執行機械人活動、申請多重帳戶、濫用優惠、進行可疑交易等惡意行為。
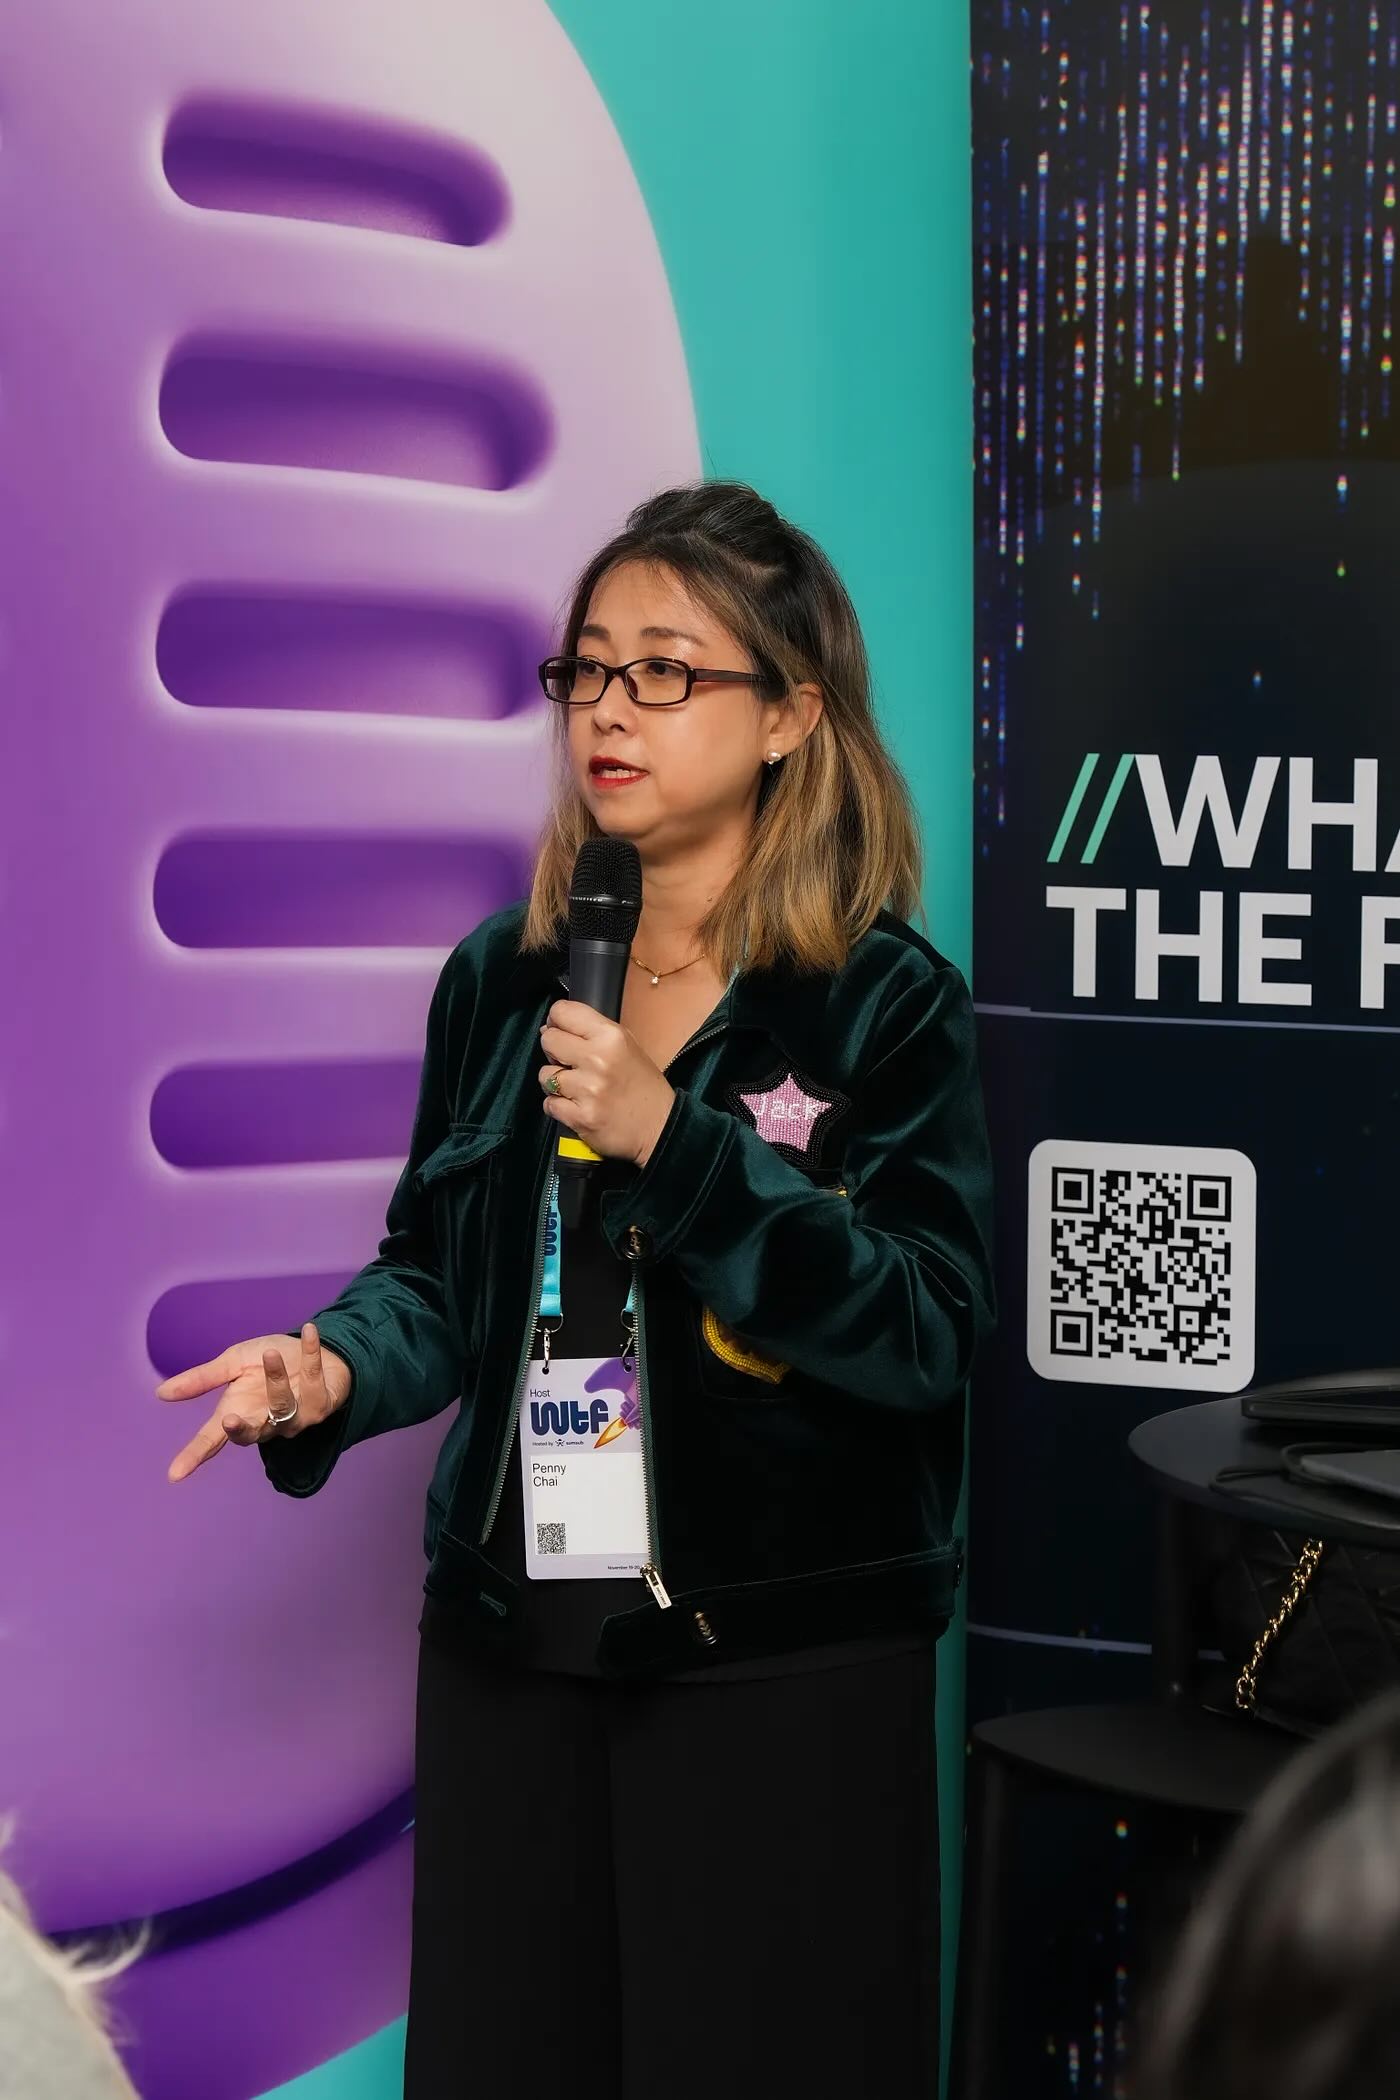 Penny Chai
為了填補這個信任缺口,業界正試圖增加多層安全機制:在基礎身份驗證上,依賴OpenID Connect(OIDC)來驗證AI代理的數碼身份,以OAuth 2.0來驗證它有沒有調用支付API的權限;而在代理的授權層,則導入了由Google與PayPal、螞蟻國際、萬事達卡等企業共同推出的標準──開放代理人支付協議(Agent Payments Protocol, AP2)。AP2透過加密簽署的數碼指令(Mandates),負責驗證AI代理的購買行為是否符合用戶的真實意圖,如交易的物品、金額與商戶。
然而,這三項措施仍存在一個共同盲點,它們針對的是機械對機械的驗證,無法分辨這些授權是被合法的AI使用還是被黑客操控。
這在網絡威脅嚴峻的當下尤為危險。「目前,有76%的詐騙發生在用戶註冊之後,攻擊者會持續利用這些被盜的賬戶,」Penny指出。這說明攻擊者傾向在帳戶通過身份驗證後發起攻擊,即在協議認為一切看似合法下對用戶造成損失。
而當詐騙者結合AI等自動化工具、合成身分、深度偽造(deepfakes)及提示詞(prompt)注入等技術,他們甚至無須偷取憑證,就能在用戶設置的安全護欄內,規避觸發防護措施。
黑客可以利用間接的提示詞注入,將惡意指令隱藏於AI代理會自動讀取的網頁或郵件中,誘使AI在用戶授權的額度內,擅自將資金轉移至惡意帳戶。這對AP2、OAuth 2.0和OIDC而言,它們依然會判定這筆交易是符合範圍且有效,並執行這筆交易。
在此情況下,單靠現有的安全協議和用戶的安全護欄,無法防堵日益複雜的安全風險。而更進一步,當AI越權執行了惡意交易,責任誰屬?是平台、用戶、AI還是黑客?
若要真正邁入「智能體經濟時代」,平台與消費者之間亟待建立更全面的可信任閘道,既保證AI是安全和可信的,又需要一套劃分權責的制度。然而,現實是法規的制定永遠落後於科技創新。
「目前尚無明確的市場標準來管理由AI代理驅動的活動,」Sumsub的Penny坦言,「香港、新加坡和台灣等許多司法管轄區,正就如何規範AI代理進行討論。」
換言之,當國內外的支付龍頭密鑼緊鼓地爭佔這片藍海,法規與責任歸屬仍處真空。誰來為失控的AI買單?似乎未有人回答。
但市場無法坐以待斃。在監管尚未落地之前,包括Sumsub和Trulioo等安全驗證公司,意識到AI代理身份安全的重要性及潛在商機,早一步推出「認識你的代理」(Know Your Agent,下簡稱KYA),嘗試在法規到位之前,為AI支付築起多一道防線。
Trulioo去年11月與PayOS合作推出「認識你的代理」計劃,引入「數碼代理護照(DAP)」制度,猶如一套專屬於AI代理的數碼身份與信譽驗證系統。
系統會審核AI代理開發企業的背景,並試圖鎖定該AI代理的程式碼指紋(Agent’s fingerprint),並持續評估其風險類別,簽發通行證後亦會儲存於互聯的代理目錄(Agent Directory)中。
Trulioo扮演公證人的角色,讓下游的商家與發卡機構能透過API讀取這些DAP數據,一旦他們在風控過程中發現該AI代理存在信譽問題,可即時攔截交易,防止黑客劫持AI,並進行惡意行為。
Trulioo AI代理商務部門主管Sumant Gandhi指出,該計劃目前處於內部測試階段,金融機構已對此高度關注,他們期望能握有基於即時DAP數據而緊急關閉交易的控制措施。Trulioo更倡議成立獨立的DAP驗證機構,建立一個互聯的代理目錄網絡,讓經過驗證的代理身份能夠在其中自由流通。他表示,「目錄間即時資訊的共享意味著,遭入侵的代理無法在不同平台間悄無聲息地移動。信任變得可攜帶,問責制亦然。」
 Sumant Gandhi
除了給AI發護照外,另一種KYA框架則是將AI代理與真人綁定。
為了避免AI代理被黑客盜用,Sumsub的安全框架結合多層防禦措施,包括分析設備的行為活動、IP地址、轉賬地址,並判斷交易是由真人驅動還是由機械自動執行,又為AI代理劃定安全邊界,定義高危行為。
當AI代理在常規授權範圍內運作時,系統允許其完全自主;不過一旦系統偵測到AI代理試圖執行大額轉帳或變更管理權限等高危行為,系統就會暫停AI的工作,並要求帳戶持有人進行生物驗證才可放行,藉此在自動化與安全之間取得平衡。
「每項操作皆可追溯至經驗證的個體,確保責任歸屬始終明確,」Penny表示,「KYA並非在『預防』與『問責』之間二選一,而是將兩者結合:透過即時控制來降低風險暴露,並藉由可追溯性來支援調查、合規與執法程序。」
然而,即使有技術供應商提出KYA框架可提高AI代理的安全性,對於銀行和金融機構而言,將金錢決策權移交給AI代理,仍然是一道難以跨越的紅線。
全球數碼銀行及財富管理解決方案供應商Avaloq,其服務涵蓋全球逾170多間金融機構。它們近年主攻私人銀行財富管理系統,聚集服務資產達10萬至100萬美元的大眾富裕階層。過去,傳統銀行常因系統分散處理不同產品,導致營運流程繁瑣。而Avaloq則協助銀行整合所有客戶和投資組合,並分析不同的數據和資料類型。
Avaloq北亞區負責人張雨蓁表示,公司近年積極引入AI工具,協助客戶提升營運、軟件開發和前線業務的服務質素。但她坦言銀行和金融機構客戶對AI工具的態度是「積極興奮,又相對保守」,目前銀行主要將AI應用於優化營運與軟件開發等低風險場景;至於自動化調倉、交易與轉帳,「還是需要有人來進行最後的決策」。
 張雨蓁
這種「技術上可行,但實際上保守」的態度,不僅存在於高資產財富管理領域,同樣體現於AlipayHK。
儘管背靠螞蟻集團和螞蟻國際的AI能力,AlipayHK至今仍未貿然開放全自動的AI支付功能。目前其AI應用主要聚焦於客服分流及生活場景的智能助理。在安全上,AlipayHK應用了自研的AI風控模型「S.H.I.E.L.D.」,對高風險交易的識別精準度宣稱達95%,並與東南亞電子錢包共組反詐騙聯盟。
面對未來的「智能體經濟」,AlipayHK表示,正評估引入螞蟻國際的「移動智能體協議(AMP)」來解決KYA與客戶意圖認證等安全問題,但其核心產品設計原則仍是用戶確認和授權。
「涉及資金操作等重要環節,由用戶本人確認,確保用戶對資金流向有充分掌控。AI可以幫用戶跑通流程、擺好選項,但關鍵決策須由用戶自己決定。」AlipayHK書面回覆指。
在法規尚未完善、AI代理支付仍處於野蠻生長的階段,距離大規模普及仍有落差。Trulioo表示,目前AI代理電商的市場規模尚無定論,當前的交易量仍處於低位,預計市場要實現早期採用還需要12至18個月的時間,「在信任的基礎設施跟上步伐之前,大規模普及是無法實現的」。--文 黃舜煬