會計學出身的Mark Fletcher已經在蘇黎世保險集團(Zurich Insurance)工作了16年。會計學背景出身的他,一路在蘇黎世的商業保險部門工作。5年前,公司做了一項重要的轉型,而他也做了一個職業上的轉變:摘掉亞太區商業保險部門財務合夥人和新加坡辦公室財務總監這兩頂「帽子」,調任至公司新成立的業務部門「蘇黎世韌性解決方案」(Zurich Resilience Solutions,下稱ZRS),擔任全球財務主管。
這個新部門其實並不「新」,ZRS的前身是蘇黎世風險工程部門,團隊主要由風險工程師、環境學家和商業顧問組成。過去,風險工程部門負責評估受保資產的風險,為保險公司的保單提供數據和意見。現在,ZRS則是面向企業提供災害風險評估和氣候轉型顧問服務。
「亞洲氣候顧問服務的需求,正在顯著增加,」現任ZRS亞太區主管的Fletcher說道,「具體來說,兩年前,我調來亞太區。雖然我們業務剛起步,收入基數較低,但增長率一直維持在三位數。」
 Mark Fletcher
彭博社去年末的報道則提供了全球層面的業務發展數字:ZRS按年複合增長率高達20%,增長速度超越了母公司的商業保險業務,後者的增長率僅為6%。Fletcher更透露,ZRS亞太區業務團隊正在擴張,以應對龐大的市場需求。
不僅是蘇黎世,整個保險業都在向前走一步。安盛(AXA)、安達保險(Chubb)、安聯(Allianz)及FM Global等保險公司,近年來都投資和拓展了風險預防和韌性顧問業務。「因為我們意識到,我們不能再簡單地說『不』了,」Fletcher在今年九月的Rethink HK的一個論壇上解釋。他們發現,「許多資產建在愚蠢的地點,並不考慮15年、20年或30年後的長期風險。」發言中,他還著重強調了「愚蠢」二字。
隨著氣候災害越來越頻繁,保險公司固然可以年復一年地提高風險溢價來承保,但絕非解決問題根本的良策。Fletcher表示,從財務角度,韌性顧問業務能提升企業資產的「可保險性」(insurability)和減低保險公司的賠付風險;從社會角度,建築及基建的韌性轉型也能減少市民面臨災害時遭受的人身和財產損失。
不過,保險業龍頭的轉型背後,隱藏著一個更令人沮喪,卻也更務實的判斷。「時間流逝,溫度仍在繼續上升,」渣打銀行首席可持續官Marisa Drew說道,「現在大家相信的是,無論人類做什麼,我們都將會面臨一個更熱的地球。」
聯合國環境規劃署《2026年排放差距報告》估算,即使各國落實現有的國家氣候承諾,並持續作出相應努力,本世紀升溫仍將達到約2.6攝氏度,遠高於《巴黎協定》的1.5攝氏度目標。眼見無力阻擋升溫,「『適應』(adaptation)就顯得尤為重要了,」Drew回憶起,五年前的香港綠色周裡根本不會聽到「適應性融資」的話題,「但如今,它真的無處不在。」
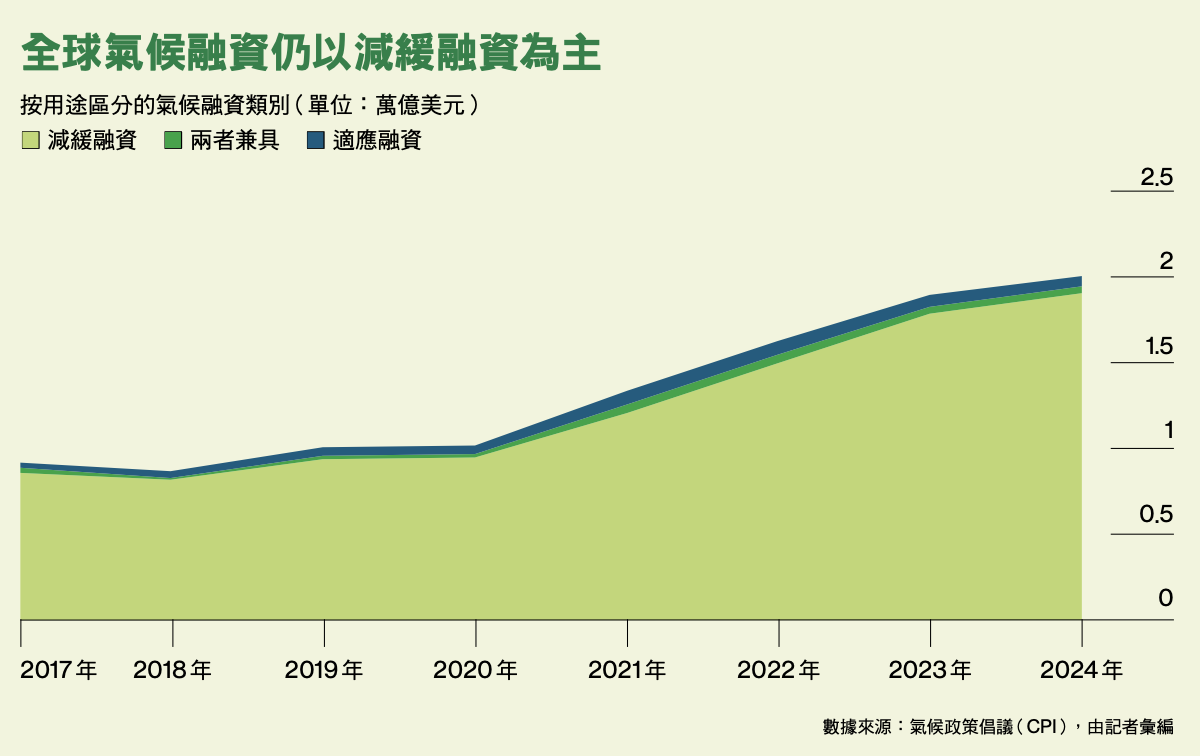
雖然討論熱烈,資金卻態度冷淡。德勤中國企業風險諮詢業務合夥人黃立豪就引述氣候政策倡議組織(CPI)《2026年全球氣候融資概覽》(下稱CPI報告)的數字指出,2024年的全球氣候資金裡,逾九成仍然是流向「減緩」(mitigation)氣候變化的項目,適應性融資僅不足一成。
聚光燈換不來真金白銀,樽頸在哪裡?黃立豪首先指出,企業和投資者的動機不足。「香港,真的是一個生活很幸福的城市。香港的城市基建十分領先,災前預測和災後復常能力都非常優秀,」黃舉例道,「即便是八號風球,第二日都照常能返工。」但亦正是如此,他話鋒一轉道,「企業缺少動機和動力去做『適應性投資』。」
 黃立豪
「如果從未蒙受過損失,為甚麼要花錢購買適應建議 ?」Fletcher表達了相似的看法,認為目前仍處於提升行業意識的階段,「根本的問題是,『避免損失』能否構成足夠的經濟誘因,促使企業採取行動?因為,這並不是現金流,而只是避免了損失而已。」
新加坡主權財富基金淡馬錫(Temasek)旗下氣候投資平台GenZero行政總裁Frederick Teo對此相對樂觀,指出部分適應性項目,已能展現出商業價值。他以紅樹林為例:種植紅樹林能保護海岸、抵禦風暴潮,以及改善生物多樣性。同時,紅樹林還能產生碳信用,帶來收入,「它同時具有氣候減緩及氣候適應作用。」
不過,此類以紅樹林復育、濕地修復或植樹造林為代表的「基於自然的解決方案」(NbS)項目在可拓展性(scalability)上依然具挑戰性。而且,各地區的碳信用市場發展步伐不一,設立生物多樣性信用市場更是為時尚早,在轉化為財務數字時具有不確定性。
「『減緩』已有一套相對成熟的衡量語言,可以用『減了多少碳』來報告,」黃立豪說道,適應項目所避免的損失卻高度依賴於地點和行業,「這裡的挑戰,就是沒有一致的單位。」
 製圖:陳家恒
CPI報告顯示,2024年,在適應投資方面仍以公共資金為主,能追蹤到的私人適應融資僅38億美元,約佔全球適應融資的6%。報告也解釋,私人適應投資數字或被低估,因為統計口徑保守、存在數據缺口而且適應項目效益難以大規模統計。
「韌性相關的商品和服務正在增長,而當前的統計方法難以捕捉到。, 」CPI報告舉例,製冷設備、物業防風措施,到節水技術和天氣預警系統等相關方面的投資都正在增長,卻很少被標記或統計為「適應性融資」。報告提出,可利用先進數據分析技術,結合各地氣候風險資料,從大量未被分類的金融及商業數據中識別這些投資,補足人工審查難以涵蓋的部分。
Fletcher和他的團隊,正在努力補回這個數字缺口。今年6月,ZRS發表了一篇關於東盟可再生能源設施的氣候韌性研究《Powering Through》,計算出若能提前投入約130億美元改善韌性,可以避免高達820億美元的潛在損失。「每投入1美元,未來可以帶來6.5美元的回報。」Fletcher簡單概括道。
在論壇上,Fletcher把ZRS的工作比喻為保險業「打開黑箱」。「過去150年,我們一直把數據留在內部,用來承保,也用來決定如何部署自己的資本,」Fletcher說,「我們現在的任務,就是打開這個『黑箱』,向你展示保險如何定價,以及我們是怎樣計算風險的。」
而這些數據不止具商業價值,也能應用於公共部門,令社區更具氣候韌性。2025年,ZRS利用氣候模型研究澳洲逾9800間學校,估算熱壓力與學生學業表現的關係。模型估算,在升溫攝氏2度的情境下,到2060年,面臨高氣候風險的學校比例可能由目前約三分之二升至84%。極端高溫可能令部分地區學生的寫作、拼字、文法及數學表現下降逾7%,「這意味著他們一生中可能會損失7.3萬澳元(約40.3萬港元)的收入。」
這份研究也帶來了一筆生意,Fletcher在專訪中透露,ZRS正有償為澳洲一個州政府的教育部門提供氣候分析,涵蓋超過1000個公立學校。通過找出哪些學校面臨風險最高,從而讓政府集中資源改善設施,提高學校的氣候韌性,尤其是在應對高溫上。
而人工智能(AI)的崛起,正在降低氣候風險候評估的門檻。最為顯著的,是氣候數據成本的大幅降低。「與五年前相比,氣候數據的價格下跌了九成,」Fletcher舉例,公司現在提供氣候分析平台,企業只需取得授權後輸入需要測量的建築物座標,都能很快完成一次氣候風險分析。
「雖然AI能夠加快開發和改善氣候模型,但實際估算依然需要人的參與,」Fletcher指出,如果要提升氣候風險分析的精度,就會涉及建築估價,例如建築何時落成、多少層地庫、採用什麼建材、水電結構等,而這些都需要工程師到現場評估,「這部分價格依然較高昂。」
Fletcher也緊接著補充,ZRS的評估費用只佔韌性轉型的小部分,成本大頭依然是轉型工程的資本支出。而最終目的,是通過填補資訊缺口來推動行動,縮小保障缺口(protection gap)。「縮小保障缺口,不一定是提供更多的保單,也可以是減少損失,」他說道。
相似地,銀行也在積極通過支持韌性投資,來減少業務氣候風險敞口。今年3月,渣打與中糧國際完成一筆4.35億美元的可持續發展掛鈎貸款(Sustainability-Linked Loan,SLL)。貸款的利率優惠與兩項KPI(績效指標)掛鉤:增加符合認可的負責任農業標準的穀物及油籽的採購量,以及加強巴西大豆和玉米供應鏈的供應商盡職審查與勞工保障。而Drew透露,這筆貸款實際使用還會涉及支援當地農場主應用科技,及對農場進行可持續改造。
自2019年,中糧國際已經進行過七筆SLL融資,涉及貸款額度約62.35億美元。而中糧SLL的KPI也在不斷變化,展現出從減碳到氣候風險識別,再到提升氣候適應的趨勢。例如,2019年,中糧首次與20間銀行組成的銀團達成協議,涉及貸款金額21億美元。而這筆貸款的KPI之一,便與集團的改善整體ESG(環境、社會及企業管治)表現有關。再及2022年的一筆16億的SLL,KPI則加入了巴西糧食供應鏈的社會及環境風險篩查。而今年集團與渣打合作的貸款,會進一步增加符合認可負責任農業標準的穀物及油籽採購量為KPI。希望透過採購要求,推動上游農戶改善生產實踐,增強供應鏈韌性。
 Marisa Drew
對於銀行業而言,為韌性轉型提供金融支持有其迫切性。「作為向這些供應鏈企業放貸的銀行,我們的貸款質素可能受到(氣候)影響,」Drew說,「我們的應對方式,在很大程度上,是提前在我們認為可能發生的事情之前,做好防護。」
Drew表示,渣打一直會利用情景模型來評估企業運營風險,但大約十年前,才引入氣候風險模型,理解氣候變化對如何影響銀行的貸款組合。Drew也補充,下一個模型發展方向將會是「自然與生物多樣性風險模型」,而她也同意,AI的出現將加速改善模型表現,「處理複雜的數據是模型中重要的一環,AI能提供幫助。」
「AI的確解決了很多以前需要大量人力物力,才能收集資料和開發模型的問題,」黃立豪說,「但我認為,行業還沒去到那步,反而還卡在更前面的一步,就是建立一套標準化的評估框架。」
黃立豪強調,監管是企業改善ESG表現的重要因素。例如,他觀察到,近年來,隨著香港交易所的ESG監管標準逐漸向國際可持續準則理事會(ISSB)看齊,香港上市企業從過去單純地關注碳排放數字和減碳目標,逐漸轉變為增加企業資產氣候風險敞口的計算和披露。他續指,計算氣候風險敞口,也是邁向氣候適應的第一步。
與此同時,黃立豪也發現,當局已經釋放出積極信號。例如,作為香港央行的金融管理局於2024年5月推出《香港可持續金融分類目錄》(下稱《目錄》),最初涵蓋發電、運輸、建築,以及供水及廢物處理四個行業的12項綠色經濟活動。經業界諮詢後,今年1月公布的第2A階段,進一步加入轉型活動及適應氣候變化的類別,將框架從減排延伸至應對氣候衝擊。
今年9月,金管局再就《目錄》第2B階段原型展開諮詢,提出新增24項適應措施,初步聚焦海岸保護和洪水管理,並引入由識別氣候風險、設計及落實措施,到持續監察和改善的五步評估方法。
而另一個推動私人部門韌性轉型的因素,則是受近年複雜多變的地緣政治影響。Drew舉例,今年上半年的區域戰爭導致航運受阻,能源和化肥價格陷入劇烈波動,對東南亞農業帶來劇烈衝擊,同時影響全球市場。「身為金融服務提供者,我們必須檢視這些因素如何影響我們的企業,」她說。
黃立豪則以半導體行業為例,戰爭已推高能源價格,氣候變化則影響降雨量,讓半導體的生產及冷卻設施面臨供水壓力。「這種複合的風險,會驅動企業重新審視供應鏈,思考如何去分散風險,」他說。
而在韌性轉型之中,香港亦有獨特的機會。黃立豪指出,香港應對極端天氣的基建及災後復常經驗其實十分寶貴,可以成為對外投資的機會。「香港可以用這些基建韌性的專業知識,甚至資源,以投資或技術輸出到東盟地區,」他說,「在改善當地基建、減輕氣候衝擊的同時,創造回報。」
無論是對於企業還是個人,氣候適應將會越來越迫切。彭博社10月的一篇報道引述英國非牟利機構Inside Track的報告指出,保險業正在取消對氣候風險的承保,並將損失轉嫁給政府和房主,例如取消關於野火或颶風的相關保障條款。報道指出,保險公司撤減氣候風險保障的行動「已經開始,而且將會加速」。
「不要等待保險業了,」Fletcher在論壇上指出,保險業通常是最後一道防線,而且行業每年根據風險更新條款和費用,難以考慮到長期風險,「如何承保25年後的風險?這需要從根本上重新設計保險制度。」
「請別指望保險業,而是先建立起自身的韌性。這可以從你的家開始,從如何適應高溫和缺水問題開始,」Fletcher說道,「保險公司當然會跟上,也會提供支援,但保險只是價值鏈的最後一環。」